
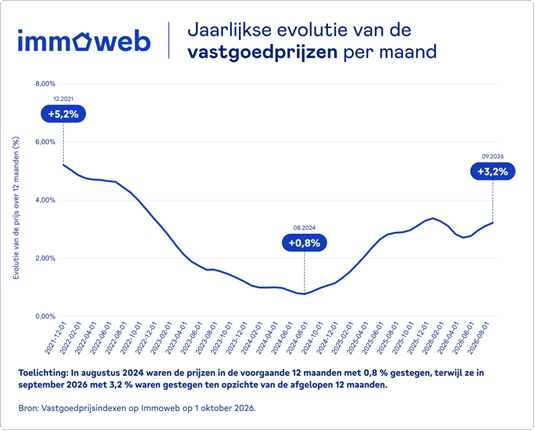
De vastgoedinflatie meet de prijsontwikkeling over twaalf maanden en stabiliseert sinds de tweede helft van 2025 rond 3%. Tijdelijk gunstigere rentevoeten en lagere registratierechten in Wallonië en Vlaanderen vormden de achtergrond voor de heropleving na een terugval tot ongeveer 1% in 2023-2024. Het hogere groeitempo houdt stand, hoewel het klimaat inmiddels minder gunstig is door het conflict in het Midden-Oosten, de terugkeer van de algemene inflatie en opnieuw stijgende rentevoeten.
"De vastgoedinflatie bedraagt vandaag 3,2%, tegenover ongeveer 1% eind 2023 en gedurende een groot deel van 2024. De prijzen blijven dus sneller stijgen, ondanks de hogere hypotheekrente", zegt Jonathan Frisch, hoofdeconoom bij Immoweb.
Over de voorbije twaalf maanden stegen de vastgoedprijzen wel minder snel dan de algemene inflatie in België: +3,2% tegenover +4%, wat neerkomt op een lichte daling van de vastgoedprijzen in reële termen.
Duidelijke verschillen tussen de drie gewesten
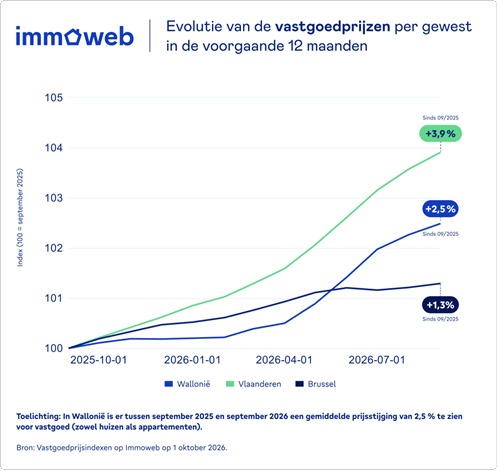
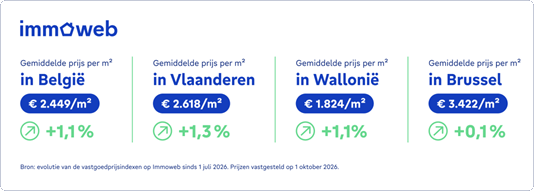
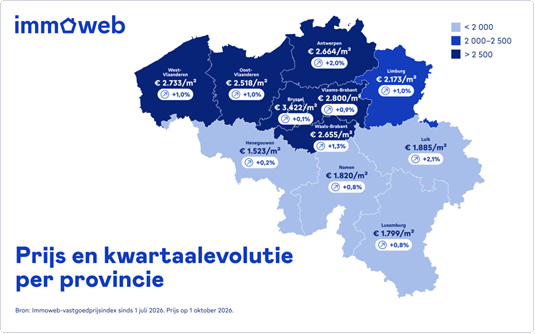
De stijging van de vastgoedprijzen wordt vooral gedragen door Vlaanderen en Wallonië. Over twaalf maanden stegen de prijzen met 3,9% in Vlaanderen en 2,5% in Wallonië, tegenover 1,3% in Brussel. Hetzelfde verschil zien we in het voorbije kwartaal: +1,3% in Vlaanderen en +1,1% in Wallonië, tegenover slechts +0,1% in Brussel.
Verschillende factoren kunnen die uiteenlopende evolutie verklaren. In tegenstelling tot Vlaanderen en Wallonië kende Brussel in 2025 geen vergelijkbare verlaging van de registratierechten. Daarnaast kunnen de al hoge vastgoedprijzen in de hoofdstad ervoor zorgen dat kandidaat-kopers er gevoeliger zijn voor de stijgende rente en de minder gunstige geopolitieke context.
Hypotheekrente stijgt boven het niveau van eind 2023 en bereikt 4%
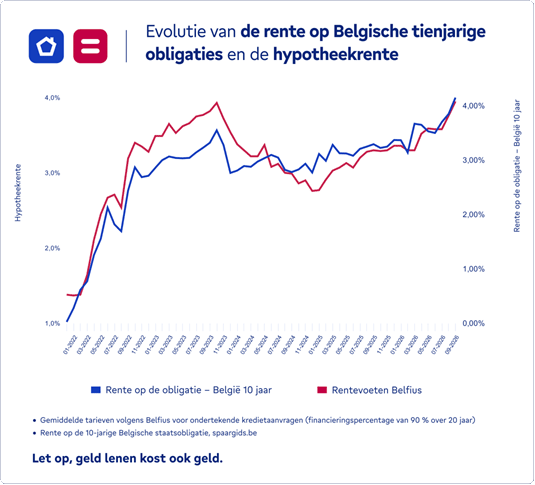
Op 10 september 2026 verhoogde de ECB haar beleidsrente met 0,25 procentpunt, tegen een achtergrond van aanhoudende inflatiedruk, onder meer als gevolg van het conflict in het Midden-Oosten.
Daar komen bredere zorgen bij over de houdbaarheid van de overheidsschuld, een probleem waarmee heel wat landen binnen en buiten Europa worden geconfronteerd. Ook België ontsnapt daar niet aan: de verslechtering van de overheidsfinanciën zet de langetermijnrente verder onder druk. Een hoger gepercipieerd risico op de overheidsschuld van een land kan zich vertalen in hogere obligatierentes. Voor de Belgische OLO bedraagt die inmiddels meer dan 4%.
Om hypothecaire kredieten met een vaste rente aan te bieden, financieren banken zich gedeeltelijk op lange termijn, tegen kosten die vergelijkbaar zijn met het rendement op OLO's. Wanneer dat rendement stijgt, met name voor looptijden van tien jaar, kunnen ook hun financieringskosten toenemen. Die stijging kan vervolgens worden doorgerekend in de rentevoeten die kredietnemers aangeboden krijgen.
Volgens Belfius Bank bereikt de hypotheekrente in september 2026 4% en ligt ze daarmee hoger dan eind 2023. De hogere rente heeft ook gevolgen voor de vastgoedkoopkracht en de vraag naar hypothecaire kredieten.
Vastgoedkoopkracht: 7 m² verloren in 2026, terwijl aantal hypothecaire kredieten met 10% daalt
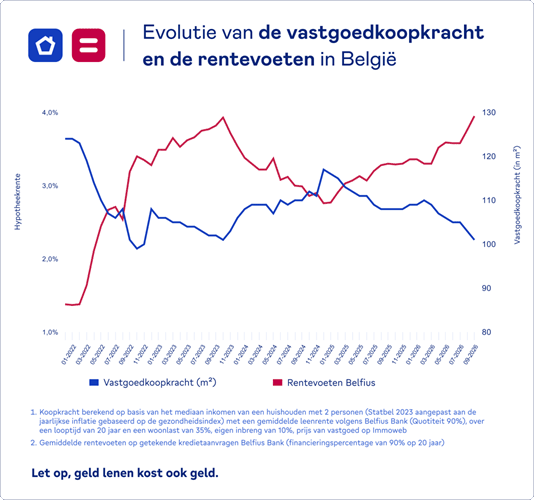
"De stijging van de inkomens heeft een klein deel van de schok opgevangen, maar volstond niet om de hogere rente en stijgende vastgoedprijzen te compenseren. Met een verlies van 7 m² sinds het begin van het jaar komt de aankoopcapaciteit van Belgische gezinnen opnieuw dicht bij de grens van 100 m²", benadrukt Jonathan Frisch.
Sinds het begin van 2026 verloren Belgische gezinnen gemiddeld 7 m² aan vastgoedkoopkracht. De stijging van de hypotheekrente is daarvoor de belangrijkste verklaring, gevolgd door de aanhoudende stijging van de vastgoedprijzen. De inkomensstijging als gevolg van de indexering begin dit jaar kon dat verlies slechts gedeeltelijk compenseren:
- −6 m² door de stijging van de hypotheekrente (+0,7 procentpunt);
- −3 m² door de stijging van de vastgoedprijzen (+2,9%);
- +2 m² dankzij de inkomensstijging als gevolg van de indexering begin dit jaar.
De gemiddelde vastgoedkoopkracht bedraagt vandaag 101 m². Daarmee zitten we opnieuw op het dieptepunt van eind 2023 en komt de grens van 100 m² opnieuw in zicht.
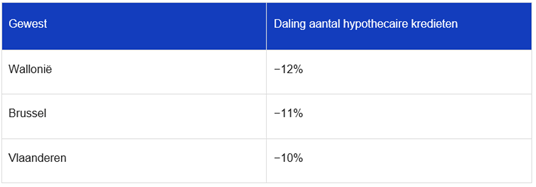
Tegelijk neemt het aantal hypothecaire kredieten af. Volgens de CKP daalde het aantal hypothecaire kredieten tussen januari en augustus 2026 met ongeveer 10% tegenover dezelfde periode in 2025, een bijzonder dynamisch jaar. De daling doet zich voor in de drie gewesten.
Vooruitzichten: herstel blijft broos
De Belgische vastgoedmarkt blijft groeien, maar het herstel dat in 2025 werd ingezet, blijft broos. De prijzen stijgen verder, terwijl de hogere rente de koopkracht van gezinnen aantast en gepaard gaat met een daling van het aantal hypothecaire kredieten."Een onvoltooid herstel": zo omschrijft Jonathan Frisch, hoofdeconoom bij Immoweb, de huidige situatie op de vastgoedmarkt. Hij verwacht dat de prijzen tijdens de rest van het jaar gematigder zullen evolueren. Die verwachting blijft evenwel onzeker: de geopolitieke situatie, de inflatie en de evolutie van de hypotheekrente zullen op de markt blijven wegen.
Focus op de provincies: Waalse provincies minder dynamisch
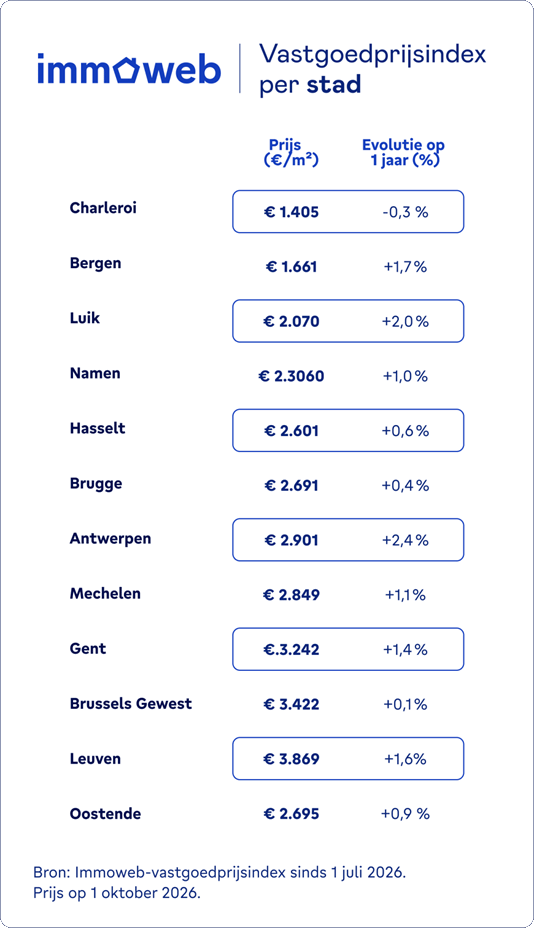
Focus op de 12 grote steden